2026年9月8日,高通宣布与AWS达成合作,联手开发AI推理定制芯片与光互联解决方案;同一天,供应链传出英特尔计划10月5日将PC CPU全线涨价10%。两条消息叠加,芯片股板块逆市爆发,高通涨超5%,英特尔涨超6%,AMD涨超3%。
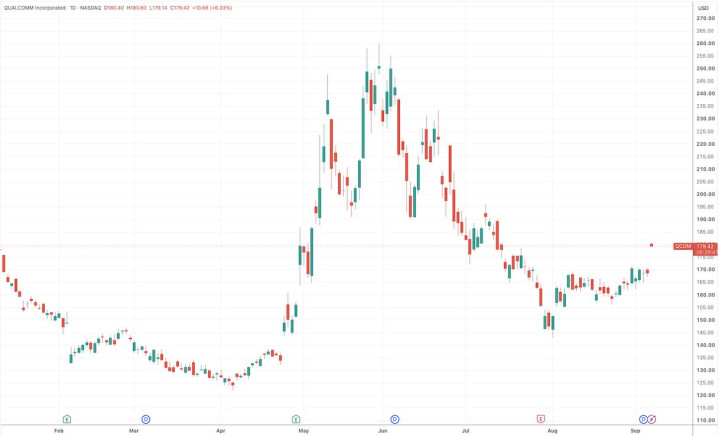
高通公司当日美股股价走势显示涨幅超5%
市场用脚投票,把这两件事都当利好看——但对英特尔和AMD在数据中心CPU市场的真实冲击有多大,以及英特尔的涨价是巧合还是应对,需要拆开看。
高通的两张大单,眼下还打不到英特尔和AMD的腹地从高通的角度来看,接连拿下Meta和AWS确实打开了局面,但离“冲击市场份额”还有两三年的缓冲期。
高通6月与Meta达成的协议,供货产品是Dragonfly C1000数据中心CPU,计划2028年下半年才投产,Meta届时才会大规模部署。
9月8日与AWS的合作,则聚焦AI推理定制芯片和光互联,高通向亚马逊发行认股权证,归属与AWS对高通服务器芯片的实际采购挂钩,采购上限600亿美元,但官方公告未披露明确交付时间。换句话说,两个大单都是“框架协议”和“长期供货”,没有一颗芯片已经批量交付。
高通发布与亚马逊合作开发AI数据中心基础设施的公告
元股证券:ygzq.hk而英特尔和AMD当前的数据中心CPU版图,远没到被撼动的时候。2026年第二季度,英特尔数据中心CPU出货量口径市场份额65.5%,AMD为34.5%。
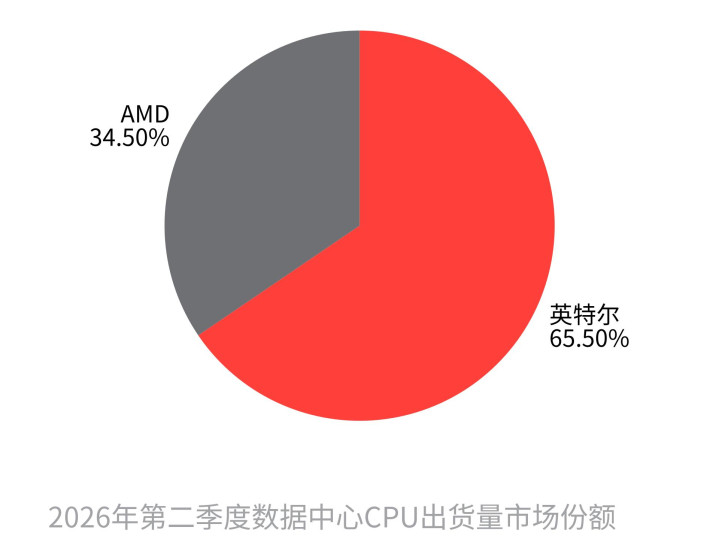
英特尔自有晶圆厂产能优先供给服务器CPU,这块业务毛利率高于外包台积电的产品,即便如此,服务器CPU仍处于供不应求状态,供需缺口预计持续至2027年。全行业服务器CPU产能已被提前订满,短期不存在份额被挤压的空间。
高通Dragonfly C1000要到2028年才量产,对应的是AI推理这个细分场景,与英特尔、AMD覆盖的主流高端服务器CPU市场存在错位。到那时,高通能切走多少,取决于产品落地节奏和云厂商的迁移速度,但短期对英特尔、AMD数据中心收入的冲击,是零。
英特尔涨价不是巧合,是同一盘棋的另一手英特尔在同一天传出PC CPU涨价10%,并非对高通合作的应激反应,而是CEO陈立武上台后贯彻的同一套战略逻辑:从“抢份额”转向“保利润”。
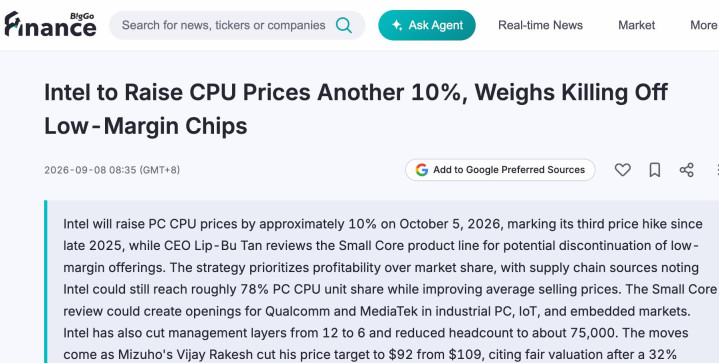
外媒报道英特尔计划全线上调PC CPU价格10%
自2025年底以来,英特尔已进行三轮涨价:2026年一季度上调约10%,7月再调部分消费级和服务器CPU价格,部分高端型号涨幅超1000美元,10月这轮再涨10%,覆盖全线PC CPU。
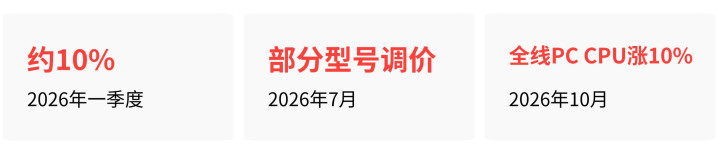
同时,低毛利的Small Core产品线拟停产退市,这批产品面向工业电脑、物联网和嵌入式市场,毛利率低,留在产品线里拖累整体盈利。
这一套动作的逻辑是:在2027年全球PC市场预计小幅回落至约2.5亿台的背景下,英特尔仍选择涨价,说明它不再试图通过降价守住每一个百分点的份额。供应链分析指出,只要能维持约78%的PC CPU市占率,通过均价提升,就能显著改善PC CPU业务的盈利能力。
而高通接连拿下Meta和AWS,恰恰印证了英特尔转守为攻的必要性。高通的目标是2029财年实现150亿美元数据中心业务营收,虽然目前缺乏订单拆解和产能匹配数据支撑,但方向明确:从移动端打入数据中心,先从AI推理和定制芯片做起,逐步蚕食x86阵营的领地。
互联网持牌配资券商英特尔如果继续在低毛利PC CPU上消耗资源,等到2028年高通量产时,腹背受敌的压力会更大。现在主动收缩低毛利产品线、提价保利润,等于把资源集中到高毛利的服务器CPU和代工业务上,提前筑墙。
对AMD而言,英特尔涨价是间接受益。2026年Q2,AMD整体x86 CPU出货量份额已达30.7%,创历史新高。英特尔提价、AMD跟随定价,叠加行业供需紧平衡,AMD的PC和服务器产品线同步量价齐升。管理层此前给出的数据中心业务年收入增速目标超过60%,这轮涨价周期有助于加速兑现。
AMD与英特尔在x86 CPU市场形成长期竞争格局
而对高通和联发科来说,真正的机会不在数据中心——至少短期内不是——而在英特尔主动退出的工业嵌入式市场。Small Core产品线一旦停产,工业电脑、物联网、边缘计算领域长期由x86主导的格局会出现缺口,ARM架构的SoC在低功耗、高集成度上有天然优势,有望逐步切入。
下游和消费者,是涨价链条上真正承压的一环英特尔的涨价,最终会变成PC整机厂商和终端消费者的成本。
PC厂商目前手里还有部分低价库存,能短期吸收一部分涨价压力,但到2027年,采用新一轮高价零部件的产品批量投产,整机成本压力会全面释放。业内预计,终端PC零售价普遍上涨15%至20%,部分热门游戏本年内成交价涨幅已超30%。
在内存、PCB等零部件同步涨价的背景下,CPU再涨10%,买电脑的成本只会继续走高。
工业嵌入式厂商受到的冲击可能更直接。英特尔Small Core停产退市,意味着长期依赖这批低功耗、长生命周期芯片的工业客户,需要重新选型。高通和联发科有机会接盘,但切换方案本身需要时间,短期内供应链成本抬升不可避免。
综合判断:短期无冲击,长期是三家分账高通的两张大单,本质上是云厂商“去x86依赖”战略的延续——AWS有自研Graviton,Meta也在多方采购芯片,高通只是这个棋局里的新玩家。对英特尔和AMD来说,这不是突然杀出的程咬金,而是预期内的竞争者。
2028年之前,高通不会对数据中心CPU市场份额产生实质性影响;2028年之后,冲击会逐步显现,但主要针对AI推理场景,而非通用服务器CPU的全盘替代。

英特尔此时的涨价和产品线收缩,与其说是被高通“逼”出来的应对,不如说是趁着自己还有65.5%的服务器CPU份额、产能供不应求时,主动调整业务结构。它赌的是:在真正被高通、ARM阵营追上之前,先把利润结构调优,把资源集中到最赚钱的业务上。
赢家暂时是英特尔和AMD的股东——涨价直接推高毛利率,财报数字会更好看;输家是PC消费者和工业嵌入式厂商配资排行是否造假,他们承担了这轮战略调整的真实成本。而高通的故事,要到2028年才能真正开始验证。
元股证券实盘榜单提示:本文来自互联网,不代表本网站观点。
相关文章